公司与财报
美股财报日期去哪里查?公司IR、公告和第三方日历怎样核对
查询美股财报日期,宜按公司IR为主、正式公告作证、第三方日历做提醒的顺序核对。三者分工不同:IR页面给出公司的披露安排,正式公告证明这场披露已经发生,第三方日历适合初筛和订阅提醒。最常见的错误,是把日历上的预计日期当成已确认的发布日。
资料核查 2026-10-29从基础资料到具体问题,共 9 篇相关内容。
10-K为年度报告含审计财报,10-Q为季度报告通常未经审计,8-K为重大事件即时披露;外国私人发行人适用20-F与6-K。
微软 FY2025:收入分类不是业务分部:单位:百万美元;来源Microsoft FY25利润表,截止2025年6月30日
间接法以净利润为起点,加减非现金项目与营运资本变动,得到经营活动现金流,体现权责发生制与收付实现制的差异。
查询美股财报日期,宜按公司IR为主、正式公告作证、第三方日历做提醒的顺序核对。三者分工不同:IR页面给出公司的披露安排,正式公告证明这场披露已经发生,第三方日历适合初筛和订阅提醒。最常见的错误,是把日历上的预计日期当成已确认的发布日。
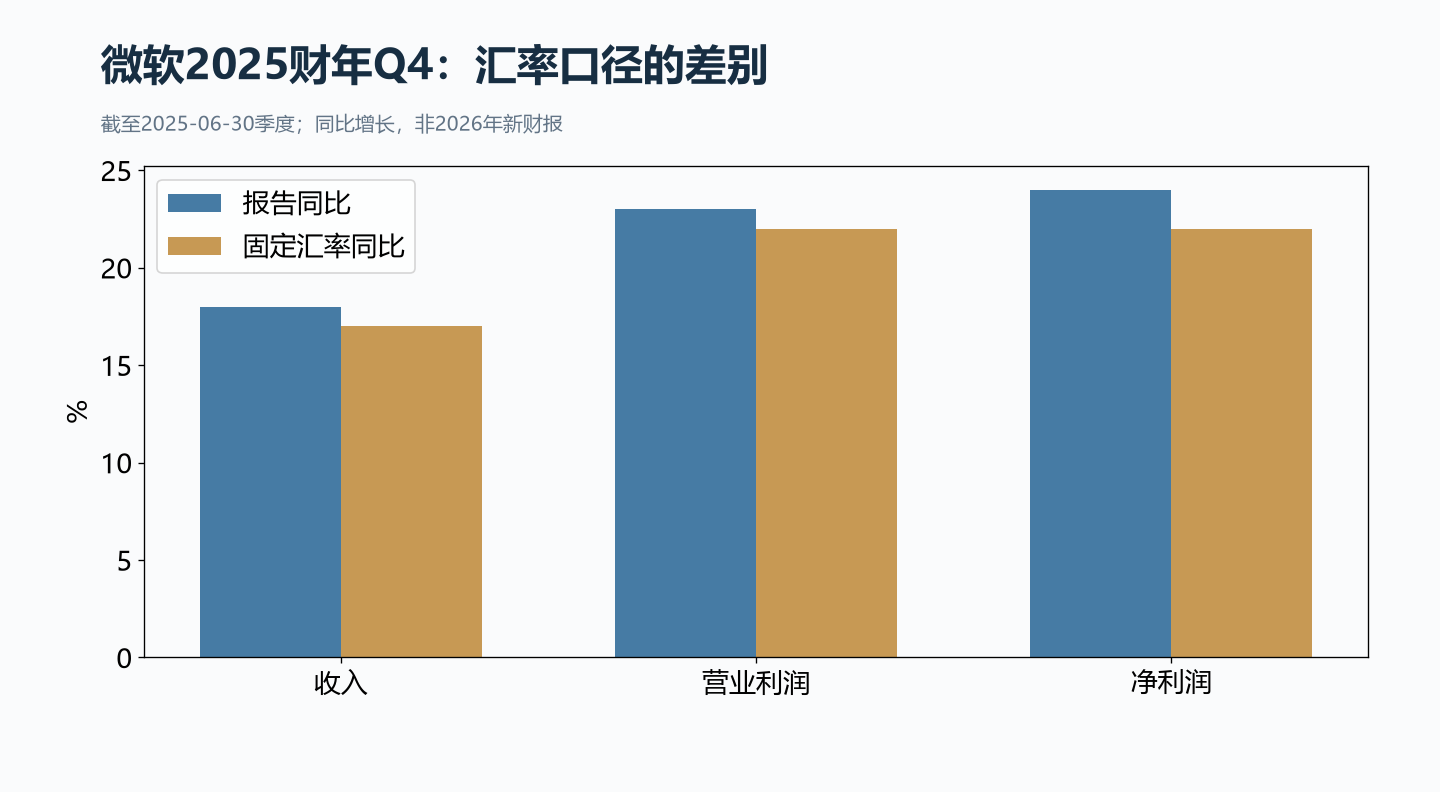
资料核查 2026-10-29微软财报里的“固定汇率增长”(constant currency growth),是把当期和上年同期的非美元数据都按上年同期的平均汇率折算成美元,再算同比增速,因此剔除了汇率波动这一层影响;GAAP同比则直接用报表上的美元金额相比,汇率变化包含在内。两者数值不同,通常说明当期美元…
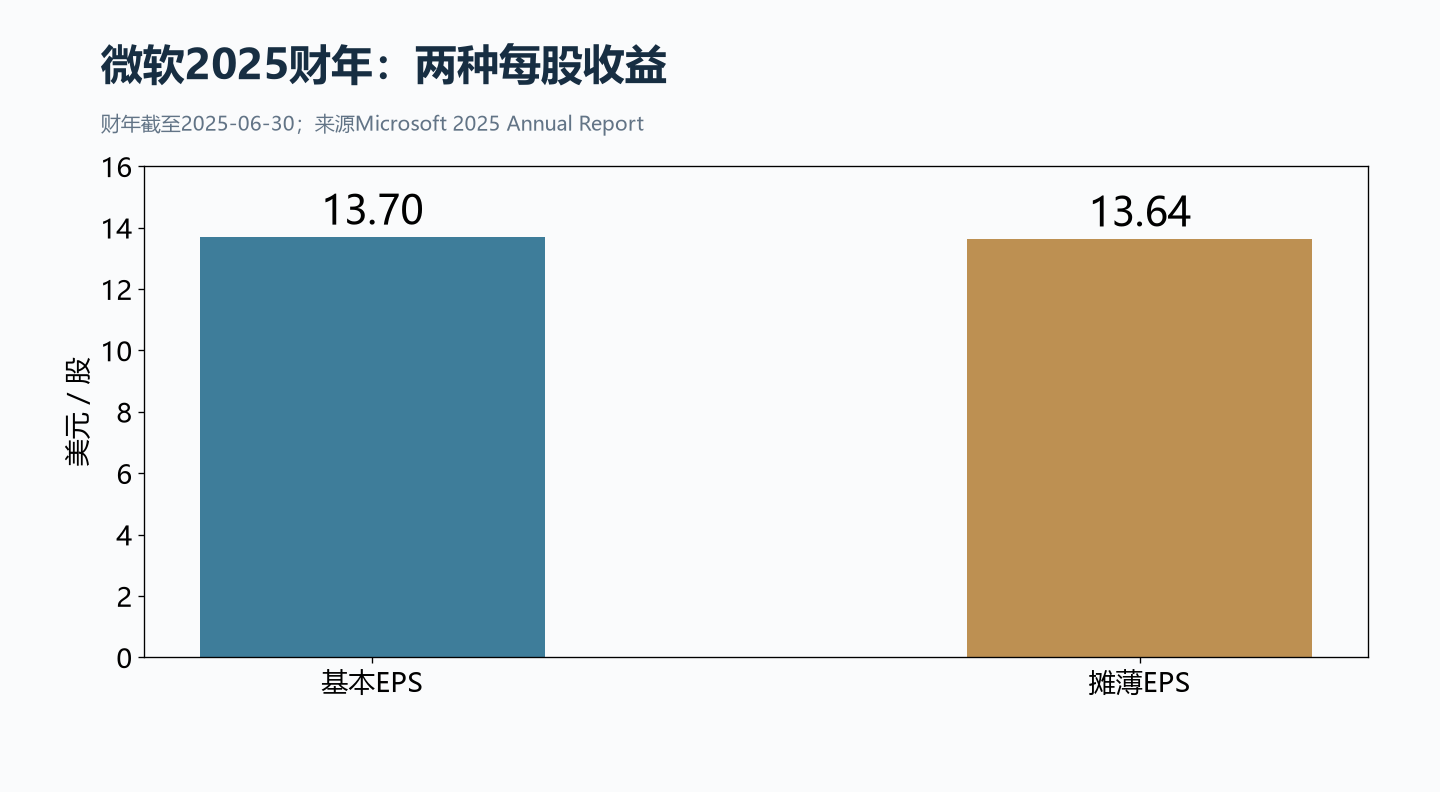
资料核查 2026-10-29基本EPS与稀释EPS的差别通常落在分母上,但并非绝对。基本EPS用当期加权平均的实际流通普通股股数;稀释EPS在此基础上,再加入具有稀释性的潜在普通股(如期权、限制性股票)按库存股法折算出的净增股数。同一份财报因此出现两套股数,分母一大,稀释EPS一般低于基本EPS。但有两点不…
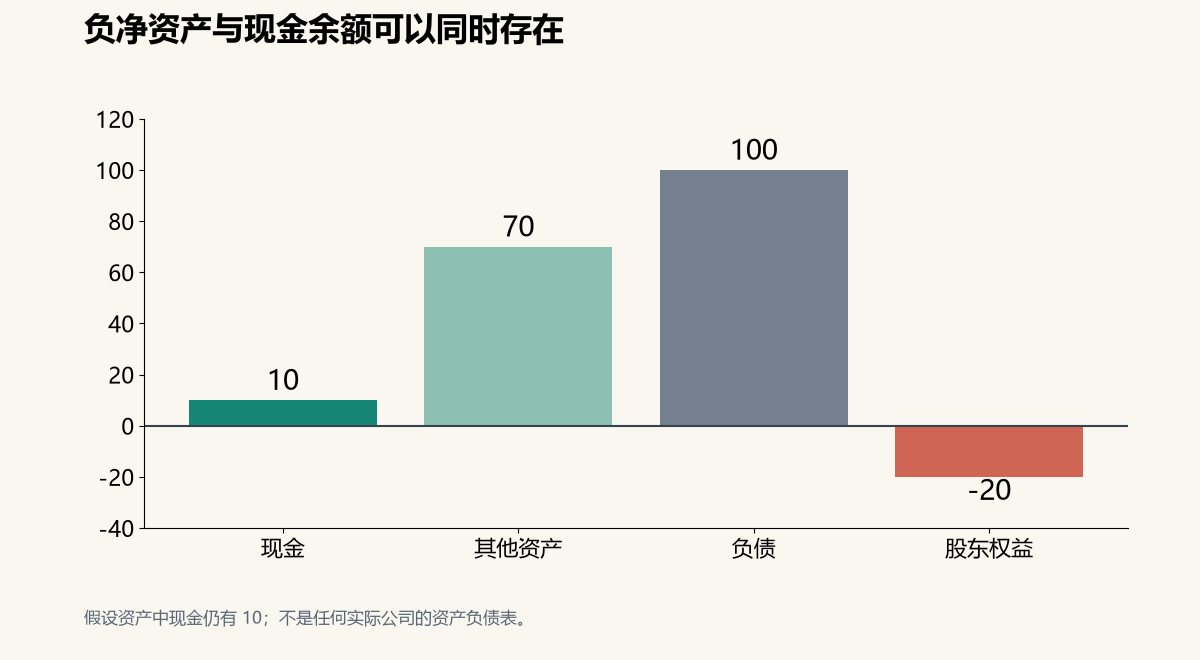
资料核查 2026-10-29不等于。净资产为负,说的是全部资产减去全部负债后为负;现金只是资产中的一个项目。两者不在同一层面,负净资产既不能推出“现金为零”,也不能直接推出“马上破产”。
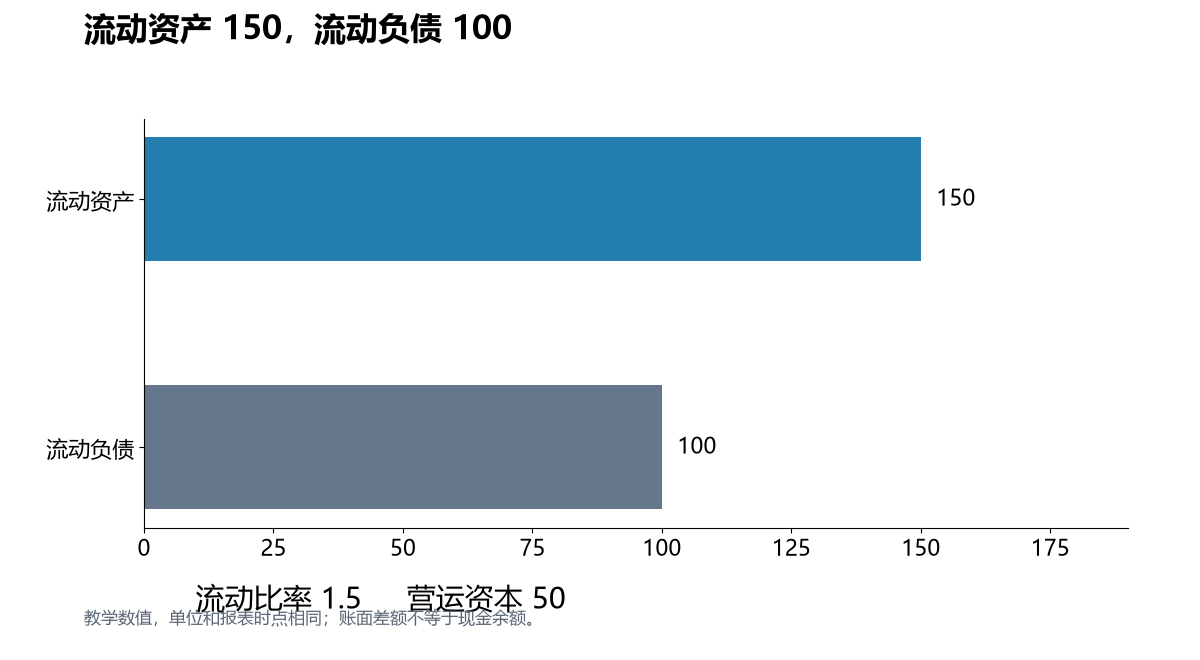
资料核查 2026-10-28流动比率和营运资本都来自资产负债表上的流动资产与流动负债,但一个给比例,一个给金额,回答的是两个不同问题。流动比率说明每一元短期债务背后有多少流动资产;营运资本说明流动资产扣掉短期债务后还剩多少。只看其中一个,容易把“比例够不够”和“缓冲有多厚”混为一谈。
资料核查 2026-10-28微软 FY2025:从收入走到营业利润:单位:百万美元;毛利193,893;来源Microsoft FY25利润表
资料核查 2026-10-27