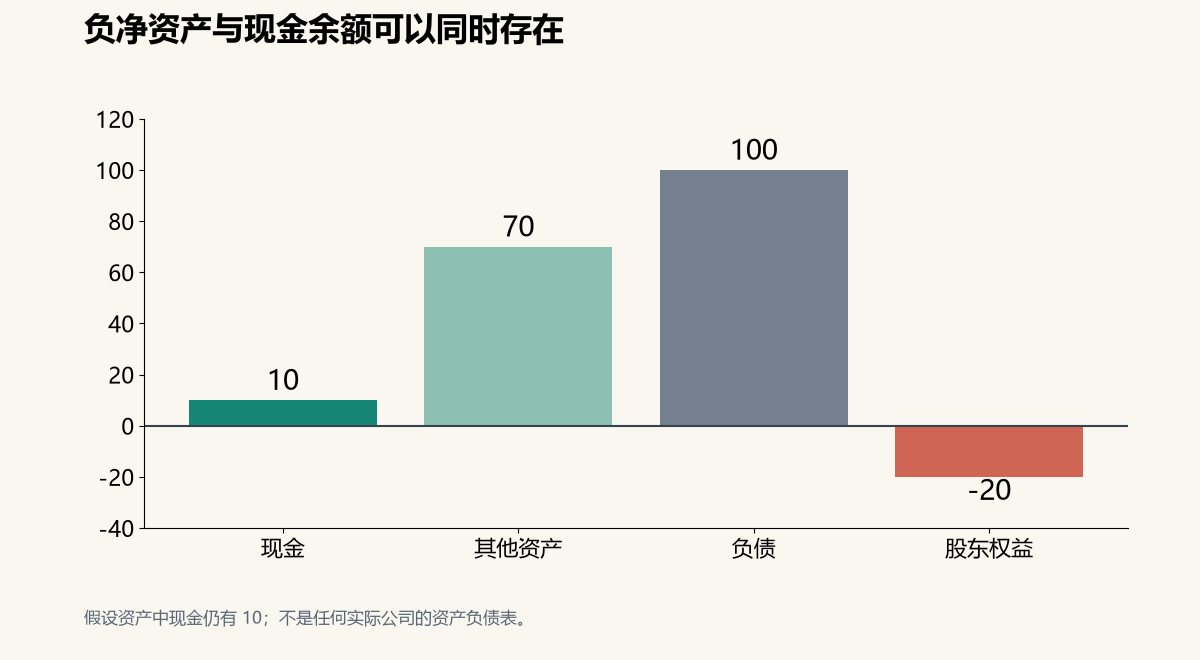
不等于。净资产为负,说的是全部资产减去全部负债后为负;现金只是资产中的一个项目。两者不在同一层面,负净资产既不能推出“现金为零”,也不能直接推出“马上破产”。
先看恒等式
资产负债表的基本关系是:
资产 = 负债 + 股东权益
股东权益常被称为净资产,是资产扣掉负债后的剩余。美国证监会(SEC)的投资者指南把股东权益描述为资产售出、负债清偿后剩下的钱,并说明资产负债表反映某一时点的资产、负债与权益状况。按这个关系,净资产为负只表示负债总额超过资产总额,不表示资产里没有现金。
一个假设例子
设某公司简化资产负债表如下(非真实公司,仅为教学计算):
| 项目 | 金额(假设单位) |
|---|---|
| 现金 | 10 |
| 存货、应收款、设备等其他资产 | 70 |
| 资产合计 | 80 |
| 流动负债(一年内到期) | 40 |
| 长期负债(一年以上到期) | 60 |
| 负债合计 | 100 |
| 股东权益(净资产) | -20 |
验算:80 = 100 +(-20),恒等式成立。净资产为 -20,现金仍有 10。资产 80 里既有现金,也有存货、设备等不能直接当钱用的项目;现金没有用完,只是全部资产不足以覆盖全部负债。
这个例子还说明,负债要分期限看。一年内到期 40,现金 10,缺口要靠经营回款、变现其他流动资产或再融资解决。若长期负债占大头、经营现金流稳定,短期压力未必同样大。仅凭净资产一个数字,看不出这些差别。
判断现金够不够,另找指标
净资产回答“家底厚不厚”,现金问题要看流动性和期限:
现金及现金等价物余额。 它是资产负债表上的资产项目,和净资产并列存在。看余额,也要看它受不受限制、能否随时动用。
营运资金。 等于流动资产减流动负债,反映一年内可动用的资源与一年内到期义务的对比。这里要注意口径:上例资产 80 含设备,不能把 80 全算作流动资产。若要计算营运资金,必须另设流动资产假设,例如现金 10 加存货、应收款等 30,合计流动资产 40,流动负债 40,营运资金为 0;设备 40 属于非流动资产。这个 0 只说明该假设下一年内资源刚好覆盖一年内义务,不说明现金充裕。
现金流。 现金流量表记录期间内经营、投资、筹资活动的现金流入流出。SEC 指南指出,利润表说明是否盈利,现金流量表说明是否产生现金,二者相关但不等价。净资产为负的公司,经营现金流持续为正,现金未必紧张;净资产为正的公司,现金持续净流出,同样可能吃紧。
债务到期结构。 把一年内到期的借款、利息支出,与手上现金、可动用授信、预计经营回款放在一起比对,比单看净资产更接近“现金够不够”的问题。
几个常见误读
- “净资产为负,现金就是负数。” 不成立。现金是资产项目,净资产为负是资产减负债的结果,两者不能互相替代。
- “净资产为负就会马上破产。” 不成立。破产涉及到期债务能否清偿、持续经营能力等法律和经营判断,负权益只是信号之一,账面价值与变现价值也可能差别很大。
- “净资产为正就安全。” 不成立。资产若大量是难变现的存货或应收款,短期债务集中到期时同样可能吃紧。
操作上可以分开看:净资产用来看全部资产与全部负债的对比,现金余额、营运资金、现金流和债务到期结构用来看手头松紧。两者合起来看,比任何单项都更接近真实情况。本文数值均为假设性教学示例,不构成对任何实际公司的判断。