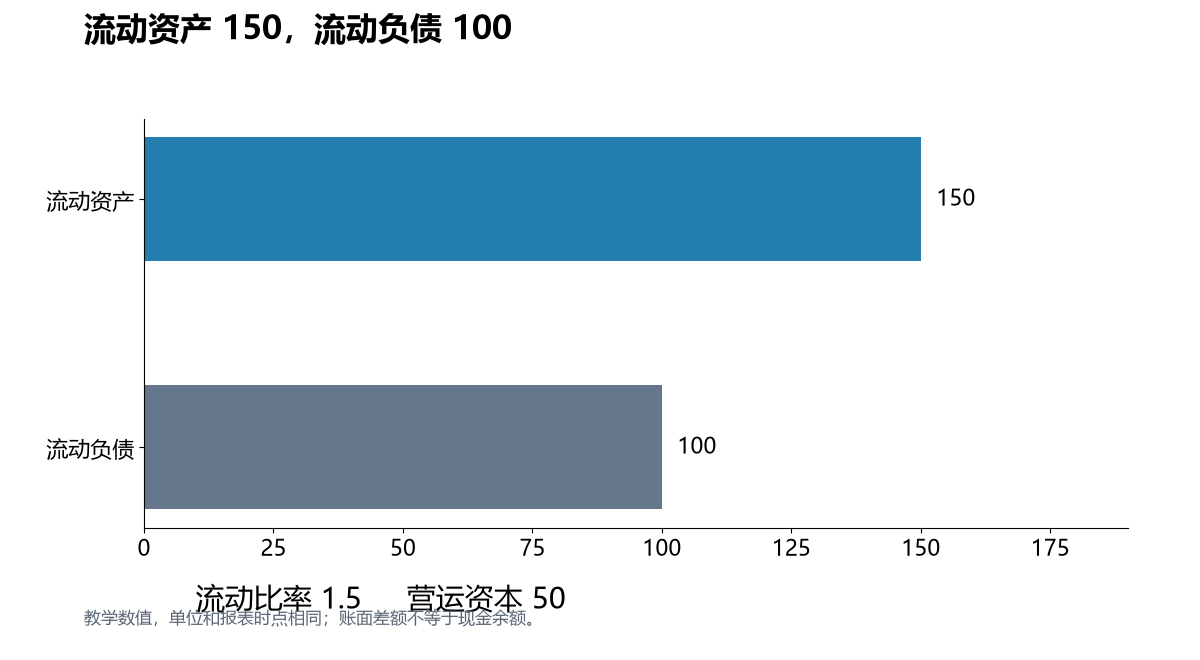
流动比率和营运资本都来自资产负债表上的流动资产与流动负债,但一个给比例,一个给金额,回答的是两个不同问题。流动比率说明每一元短期债务背后有多少流动资产;营运资本说明流动资产扣掉短期债务后还剩多少。只看其中一个,容易把“比例够不够”和“缓冲有多厚”混为一谈。
口径先统一:营运资本=流动资产-流动负债;流动比率=流动资产÷流动负债。两个数要用同一时点、同一单位的报表数据,流动项目通常指一年内可变现或需偿付的项目,具体划分以报表附注为准。没有统一的“安全阈值”,行业不同,合适的水平也不同。
用一组假设数字演示。流动资产150、流动负债100,营运资本为50,流动比率为1.5。含义是:每1元短期债务对应1.5元流动资产;若流动资产按账面金额变现并先偿还短期债务,账面上还剩50的缓冲。注意这里说的是账面差额,不是说企业手头真有50现金可随时动用。
| 情形 | 流动资产 | 流动负债 | 营运资本 | 流动比率 |
|---|---|---|---|---|
| 基准 | 150 | 100 | 50 | 1.5 |
| 资产减少 | 120 | 100 | 20 | 1.2 |
| 负债增加 | 150 | 125 | 25 | 1.2 |
| 比率相同、缓冲不同 | 300 | 200 | 100 | 1.5 |
前三种情形里,两个数同向变化,结论一致。第四种情形更值得注意:两家公司流动比率都是1.5,但一家营运资本100,另一家50,缓冲金额差一倍。反过来,规模大的企业营运资本绝对额可能很大,流动比率却只有1.1,不能因为金额大就认定短期偿债更稳。
两个数偶尔也会“不同步”。比如流动资产300、流动负债200,营运资本100、流动比率1.5;另一家流动资产150、流动负债100,营运资本50、流动比率也是1.5。比例相同,抗风险能力并不相同,因为可动用的缓冲厚度不同。这正是同时看两个数的理由:比率便于跨规模比较,营运资本反映绝对缓冲。
再看结构。流动资产不是全部立即可用的现金。应收账款可能逾期或打折收回,存货可能滞销或跌价,它们的变现时间和金额都有不确定性;现金及现金等价物占比高,短期偿付的确定性通常更强。流动比率的分母是全部流动负债,分子却包含变现能力参差的资产,所以1.5只是算术结果,安全性还要看资产质量。
比率高也不必然好。可能是存货积压、应收账款回收不畅,也可能是大量现金闲置未投入经营。行业现金周转特点同样重要:存货周转快、多为现款销售的企业,流动比率偏低未必紧张;回款慢、垫资多的企业,同样的比率可能需要更厚的营运资本才稳妥。美国证监会投资者教育材料在介绍资产负债表时也提示,资产按变现速度排列、负债按到期日排列,比率是否理想因行业而异。
判定可以按这个顺序走:
- 确认两个数的计算口径和报表时点一致;
- 看流动资产构成,区分现金、应收、存货;
- 比较连续几期的营运资本和流动比率,判断变化来自资产端还是负债端;
- 结合行业周转特征和经营现金流,判断账面缓冲能否转化为到期偿付能力。
还要避免一个误区:营运资本为正不等于“手头宽裕”。短期债务到期时需要现金流入,而不是账面资产。若应收和存货变现慢,营运资本50也可能出现偿付压力。把流动比率和营运资本放在一起看,是为了同时获得“比例是否够”和“金额剩多少”两层信息,缺一层都可能把风险看漏。