图片资料:官方来源
基本EPS与稀释EPS的差别通常落在分母上,但并非绝对。基本EPS用当期加权平均的实际流通普通股股数;稀释EPS在此基础上,再加入具有稀释性的潜在普通股(如期权、限制性股票)按库存股法折算出的净增股数。同一份财报因此出现两套股数,分母一大,稀释EPS一般低于基本EPS。但有两点不能想当然:其一,公司存在可转换工具、可转换优先股等时,会计上可能同时调整分子(净利润),两者就不只是分母之差;其二,潜在普通股并非全部计入,只有具稀释性的才加,反稀释的会被排除。因此稀释EPS不会高于基本EPS(同口径盈利下),但“一定更低”也不是通则,须回到附注看筛选结果。
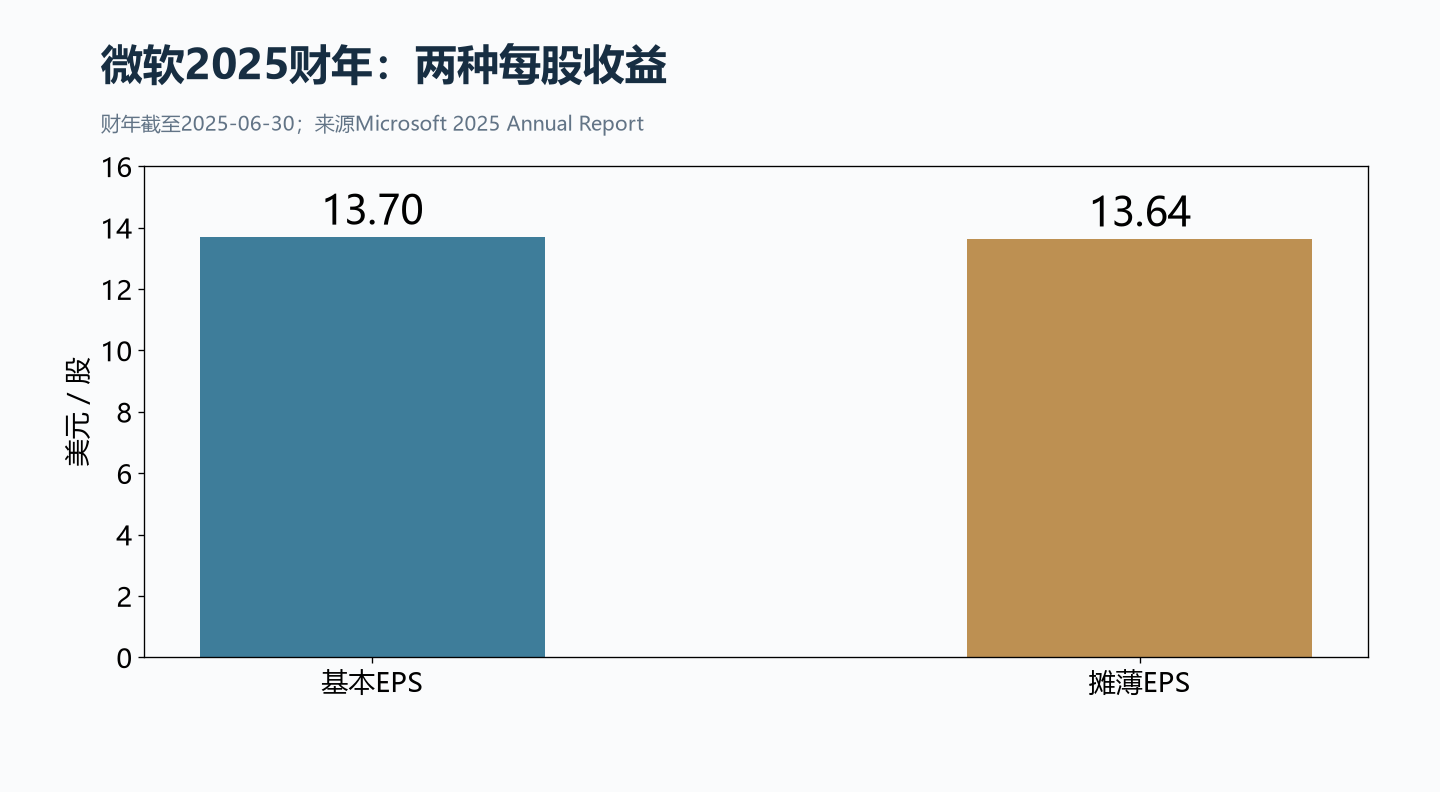
以微软2025财年(截至2025年6月30日)年报的每股收益附注核对:归属于普通股股东的净利润101,832百万美元,基本加权平均股数7,433百万股,股票奖励的稀释影响32百万股,稀释加权平均股数7,465百万股;基本EPS 13.70美元,稀释EPS 13.64美元。验算:101,832÷7,433≈13.70,101,832÷7,465≈13.64。分子相同,差额来自分母多出的32百万股。这32百万股是期权和股票奖励在库存股法下的净稀释效应:假定行权后公司以行权所得按当期平均市价回购部分股票,只有净增加的股数进入分母。本例中稀释证券没有改变分子;该数据为财年口径,不能当作季度数字,也不宜称为最新一期数据。
查找时,先在财报定位“Earnings Per Share”附注,基本股数、稀释影响、稀释股数三行通常并列;再回利润表或汇总表,核对披露的基本与稀释EPS能否由附注数字复算。若对不上,先检查单位(百万股还是千股)、期间(年度还是季度)和四舍五入。判断是否加股看两点:潜在普通股是否具稀释性,行权价高于当期平均市价时通常不产生净增股数;附注是否说明有反稀释证券被排除。微软年报称报告期内被排除的反稀释股票奖励不重大,这只说明微软这三年的情况,不能推广到所有公司。潜在稀释是“假定行权和回购后的净增股数”,不等于已经行权,也不等于把全部期权数量直接相加。
设某公司净利润1,000万元,基本加权平均股数500万股,基本EPS为2.00元;另有期权100万份,行权价10元,当期平均市价20元。行权可得1,000万元,按平均市价可回购50万股,净增50万股,稀释股数550万股,稀释EPS≈1.82元。若平均市价降到8元,低于行权价,该期权属反稀释,不计入稀释股数,稀释EPS仍为2.00元。此例仅为说明方法的假设,不代表任何真实公司。
把稀释EPS理解成“更保守的净利润”并不准确:本例净利润未变,变的是分母;在可转换工具影响分子的情形下,这个说法也不完整。用期末股本代替加权平均股数同样会失真,回购和增发的时间点会改变分母。至于“稀释EPS必然低于基本EPS”,在反稀释证券被排除或分子被调整时并不成立,应以附注披露为准。跨财年、跨季度混用股数也会带来误读,微软2023至2025财年稀释股数在7,465至7,472百万股之间,仍是各年独立口径。