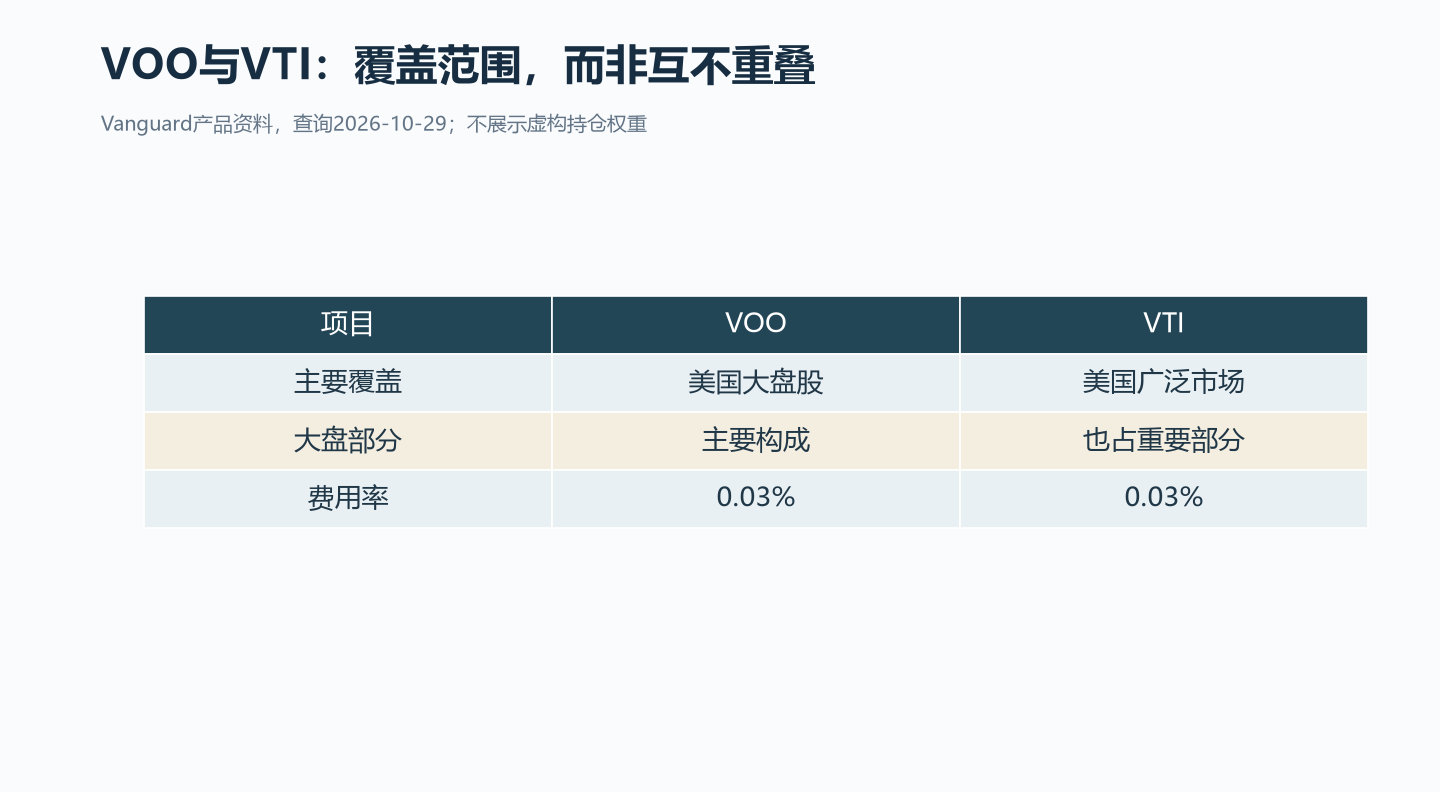
图片资料:官方来源
对大多数想用一只基金买下美国股市的投资者,VOO和VTI的差别不在费用,而在覆盖范围:VOO以美国大盘股为主,跟踪S&P 500;VTI覆盖美国大、中、小盘股,跟踪Morningstar US Total Market Index。两者费率都显示为0.03%,选择时更该看“你要的是大盘暴露,还是尽量覆盖全市场”。
按Vanguard产品页的说明,VOO跟踪S&P 500,组合按指数权重持有一批美国大型公司;VTI跟踪Morningstar US Total Market Index,页面称该指数覆盖约100%可投资的美国股票市场,包含在纽交所和纳斯达克交易的大、中、小、微盘股。两者都买美国股票,却是两套不同的指数口径:S&P 500是大盘股指数,全市场指数则把大盘之外的众多公司也纳入。
| 对比项 | VOO | VTI |
|---|---|---|
| 跟踪指数 | S&P 500 | Morningstar US Total Market Index |
| 覆盖范围 | 以美国大盘股为主 | 美国大、中、小、微盘股 |
| 费率(页面显示日期2026年4月28日) | 0.03% | 0.03% |
| 组合方式 | 完全复制指数 | 抽样复制指数 |
Vanguard页面给出的市值分布更能说明问题:VOO的资产大部分落在大盘,中盘占一小部分,小盘很少;VTI在大盘之外,小盘和微盘的占比明显更高。也就是说,VTI不是“大盘股少买一点”这么简单,它把更靠下的市值段也装了进来,而VOO基本围绕大盘展开。
这带来两个实际影响。第一,VTI的收益来源更分散,小盘股表现好或差时,它对组合的边际影响比VOO更明显;VOO则更贴近美国大型公司的整体表现。第二,两者的前十大持仓会高度相似,因为美国股市本身市值集中,大盘股在两者中都占主导。所以不要误以为VTI“完全不一样”,它更像在VOO的基础上向下延伸,而不是另起一套逻辑。
可以用三个问题快速判断:你是否只想获得美国大型公司的暴露?如果是,VOO的边界更清楚。你是否希望一只基金同时包含美国中小盘,减少“漏掉一段市场”的顾虑?如果是,VTI更贴合。你是否已经有其他中小盘基金?如果有,再用VTI可能会让中小盘重复;如果没有,VTI的一站式覆盖更省事。
举个假设例子,不构成收益预测:假设你计划投入10,000美元,只比较覆盖范围。若用VOO,你买到的是以大盘为主的组合;若用VTI,同样金额会按全市场指数分配,其中小盘部分也会占一定权重。两者费率同为0.03%,单看费率无法分出高下,差异主要来自你愿不愿意持有那部分中小盘。
第一,不要把VTI的指数旧名称当作现状。当前VTI页面写的是Morningstar US Total Market Index,跟踪代码栏仍可见CRSPTMT,但正文应以Morningstar命名为准,不能照旧写成“CRSP全市场指数”。
第二,不要用“覆盖更广”推断“更赚钱”。覆盖宽度只说明装进了哪些市值段,不承诺收益,也不代表风险更低。VTI包含更多小盘股,波动特征可能与VOO不同;VOO更集中,也会更受大型公司走势影响。
第三,费用相同不等于完全等价。两者都采用被动管理,VOO是完全复制,VTI是抽样复制,目的是用较少的持仓近似全市场特征。抽样复制不改变“覆盖全市场”的定位,但意味着它不保证持有指数里的每一只股票。
本文讨论的是产品定位和选择方法,不是对未来收益的判断,也不是买入建议。费率以2026年4月28日Vanguard页面显示为准,实际决策应查看最新官方资料。