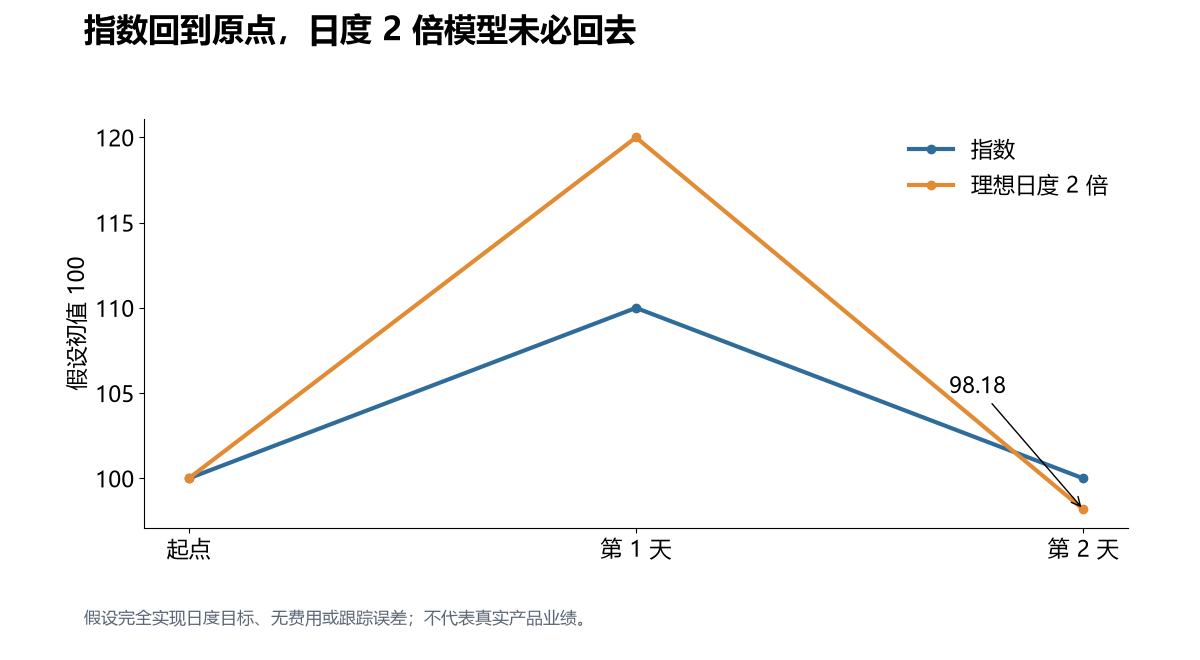
指数两天回到原点,2倍ETF却可能亏钱,原因不在指数“骗人”,而在于这类产品通常寻求的是每日收益的倍数,不是两天、一周或更长时间的累计倍数。产品采用日度重置机制,按日度目标调整敞口,具体调仓方式以产品文件为准,把敞口“重置”回目标倍数。指数先涨后跌、或先跌后涨,只要路径有波动,逐日复利的结果就可能低于“区间涨跌幅×2”。
先看一个最直观的例子
假设指数从100开始,第一天涨10%到110,第二天跌9.0909%回到100。两天区间涨跌幅为0。
| 项目 | 第0天 | 第1天 | 第2天 |
|---|---|---|---|
| 指数 | 100 | 110 | 100 |
| 指数日涨跌 | — | +10% | -9.0909% |
| 理想2倍ETF净值 | 100 | 120 | 98.1818 |
| ETF日涨跌 | — | +20% | -18.1818% |
第二天ETF要跌的是120的18.1818%,即约21.8182,净值落到98.1818。两天下来,指数回到原点,2倍ETF却亏了约1.8182%。这不是基金“没跟踪好”,而是它每天执行2倍日收益后,复利路径留下的缺口。这里的98.1818是不含费用、不含跟踪误差的教学假设值,真实净值还会被成本和偏离进一步改写。
为什么不是“两日翻倍”
很多人会把“2倍ETF”理解成:指数两天涨多少,ETF就涨两倍。单日倍数是追踪目标,也不保证实际收益恰好等于两倍;下文只计算理想无费模型。跨日之后,ETF的收益是:
产品两日收益 = (1+2×r₁)×(1+2×r₂)-1
其中r₁、r₂是两天的指数日收益。把r₁=10%、r₂=-9.0909%代入,得到约-1.8182%。而指数两日收益是(1+10%)×(1-9.0909%)-1=0。两者并不保持“2倍”关系。
更一般地,只要两天的日收益方向相反、幅度接近,2倍产品就会因为“先放大上涨、再放大下跌”而留下损耗。波动越大、来回越多,这种偏离通常越明显。但这不等于“所有路径必亏”:如果指数两天连续上涨,2倍ETF的累计收益可能高于区间涨幅的2倍;如果连续下跌,亏损也可能被放大。关键在路径,不在“两天”这个长度本身。
判定方法:看产品目标,不看区间涨跌幅
判断一只杠杆ETF是否适合持有,可以按下面几步:
- 先看招募说明书的目标表述。如果写的是“每日”收益的倍数,就不要用“区间涨跌幅×倍数”去预估多日结果。
- 把路径拆成每日收益。用每日净值连乘,而不是用起点和终点直接相减。
- 认清教学假设。本文的100→110→100、100→120→98.1818是教学假设,不是对某只产品历史业绩的复述;实际净值还会受费用、跟踪误差、分红和融资成本影响。
- 问自己持有几天。日度目标与持有期的关系,是判断产品是否匹配自身需求的关键;持有期拉长,路径损耗可能显著偏离区间倍数。
美国SEC的投资者教育材料提醒,杠杆和反向ETF通常按日设定目标,持有超过一天的表现可能与其日度目标显著不同,波动市中这种偏离可能被放大;该材料还举例说明,即便指数在一段时间内小幅上涨,杠杆产品也可能出现亏损。这里的要点不是“杠杆产品一定亏”,而是“它的目标期限很短,长持结果取决于每日复利路径”。
结论
指数两天回到原点,2倍ETF可能亏钱,是因为它每天重置仓位,收益按每日2倍复利,而不是按两天累计涨跌幅给2倍。教学例子里,指数100→110→100,理想无费的2倍ETF为100→120→98.1818,亏约1.8182%。这个数字只对应这条路径;换一条路径,结果会不同。真正要记住的是:看每日目标、算每日连乘、别把多日区间涨跌幅直接乘倍数。